Majelis Ulama Indonesia (MUI) mengusulkan agar pembayaran zakat dapat diakui secara langsung sebagai zakat pengurang pajak (tax credit), bukan sekadar pengurang Penghasilan Kena Pajak/PKP (tax deduction) seperti aturan yang berlaku saat ini.
Ada beberapa poin utama usulan MUI terkait integrasi zakat dan pajak ini. Pertama, persepsi beban ganda: umat Islam menanggung beban ganda (double tax) karena wajib membayar pajak sekaligus menunaikan zakat.
Kedua, skema kredit pajak: zakat yang dibayarkan melalui Badan Amil Zakat Nasional (BAZNAS) atau Lembaga Amil Zakat (LAZ) resmi diusulkan bisa langsung memotong nominal pajak terutang. Ketiga, fungsi sosial: pengelolaan zakat dinilai sejalan dengan program pemerintah dalam mengentaskan kemiskinan dan pemberdayaan ekonomi umat.
Negara sebenarnya sudah mempunyai “pintu masuk” integrasi zakat dan pajak. Negara sudah mengakui bahwa pembayaran zakat ”dapat” memberikan konsekuensi pengurangan beban PKP (UU 23/2011 Pengelolaan Zakat, Pasal 22) dengan tujuan agar wajib pajak tidak merasa terbebani secara ganda.
Yang belum dilakukan secara penuh adalah: mengubah mekanisme yang sekarang bersifat ”zakat pengurang PKP” menjadi sistem zakat pengurang pajak yang lebih terintegrasi, otomatis, sederhana, dan berdampak langsung terhadap pengurangan beban pajak.
Negara tidak perlu memulai dari nol. Fondasi hukumnya sudah ada, yang perlu dikaji adalah peningkatan dari tax deduction menuju mekanisme integrasi tax credit dengan tetap menjaga pemisahan antara dana pajak dan dana zakat.
Tantangan Beban Ganda
Secara umum masyarakat masih mengenal pola: menerima penghasilan – membayar pajak – membayar zakat – mengurus administrasi zakat dan pajak secara terpisah.
Bagi sebagian masyarakat, hal ini menimbulkan beberapa persoalan. Pertama, beban administrasi. Masyarakat harus berhadapan dengan dua mekanisme pembayaran dan administrasi. Kedua, persepsi beban ganda. Bagi seorang Muslim, kewajiban pajak dan zakat dapat dipersepsikan sebagai dua potongan yang sama-sama mengurangi penghasilan. Ketiga potensi ketidakteraturan pembayaran zakat. Tidak semua orang yang wajib zakat menunaikannya melalui lembaga zakat resmi.
Selanjutnya, keempat, belum optimalnya potensi zakat. Potensi zakat yang besar belum sepenuhnya terhimpun dan dikelola secara optimal untuk pengentasan kemiskinan. Dan kelima, program sosial yang masih tersebar: program pemerintah. Zakat, bantuan sosial dan pemberdayaan masyarakat terkadang menyasar kelompok yang sama tanpa sistem data dan koordinasi yang optimal.
Secara hukum, zakat dan pajak merupakan dua kewajiban yang memiliki dasar, karakter dan tujuan yang berbeda. Zakat merupakan kewajiban keagamaan bagi umat Islam yang telah memenuhi syarat, sedangkan pajak merupakan kewajiban kenegaraan yang ditetapkan berdasarkan peraturan per-UU-an.
Dalam kehidupan masyarakat Muslim di Indonesia, kedua kewajiban tersebut berjalan secara bersamaan. Seorang Muslim yang telah memenuhi syarat wajib zakat, tetap memiliki kewajiban membayar pajak sebagai warga negara.
Persoalan muncul ketika kedua kewajiban tersebut dipersepsikan sebagai “beban ganda”, terutama bagi kelompok masyarakat yang penghasilannya relatif tetap, seperti: ASN/TNI/Polri/BUMN/D, dan pekerja formal. Di satu sisi, negara membutuhkan pajak untuk membiayai pemerintahan, pembangunan dan pelayanan publik. Di sisi lain, Islam mengamanatkan zakat untuk membantu kelompok masyarakat yang membutuhkan.
Oleh karena itu, persoalannya bukan apakah zakat atau pajak harus dipilih, tetapi: ”bagaimana negara dapat menghadirkan sistem integrasi zakat dan pajak yang memudahkan masyarakat menjalankan kedua kewajiban tersebut secara adil, transparan, efisien dan memberikan manfaat nyata bagi masyarakat”.
Konsep Sistem Pembayaran Satu Kanal
Membangun integrated tax–zakat payment system atau Sistem Pembayaran Pajak–Zakat Terintegrasi adalah keniscayaan di era digitalisasi. Masyarakat cukup melakukan satu proses administrasi pembayaran, tetapi dana tetap dipisahkan berdasarkan fungsi dan kewenangannya.
Misalnya, seseorang menerima penghasilan yang memenuhi ketentuan sebagai objek zakat (nishob), sistem payroll atau pembayaran penghasilan melakukan perhitungan: penghasilan – perhitungan kewajiban pajak – perhitungan kewajiban zakat – (satu proses pemotongan) – pajak – sistem penerimaan negara – zakat – BAZNAS/LAZ – mustahik (lihat Tabel 1 dan 2).
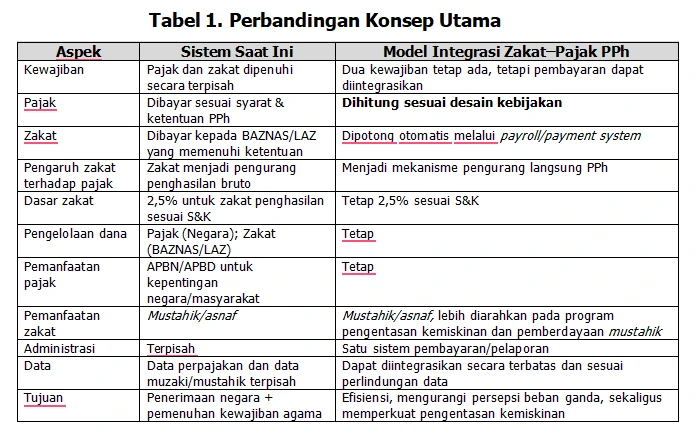
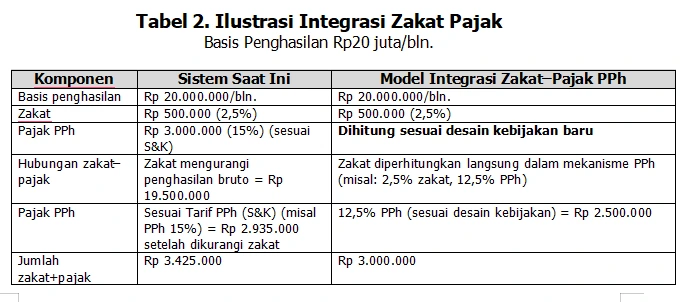
Integrasi satu kanal zakat dan pajak ini, tanpa mencampurkan pengelolaan dan peruntukan dana keduanya. Prinsip dasarnya: pajak membiayai negara, zakat menguatkan masyarakat. Dengan demikian, zakat dan pajak bukan ditempatkan sebagai dua beban yang saling bertentangan, melainkan sebagai dua instrumen sosial-ekonomi yang saling melengkapi.
Sementara model yang berlaku sekarang: zakat mengurangi penghasilan bruto/PKP: PPh menjadi lebih kecil. Ke depan: zakat langsung diintegrasikan dengan mekanisme pemotongan PPh: zakat langsung mengurangi pajak terutang.
Integrasi Administrasi Bukan Pencampuran dana
Yang perlu ditekankan adalah bahwa integrasi administrasi tidak berarti pencampuran dana. Dana pajak tetap menjadi penerimaan negara sesuai ketentuan keuangan negara. Dana zakat tetap menjadi dana zakat yang dikelola sesuai syariah dan peraturan per-UU-an. Gagasan ini perlu dirumuskan secara hati-hati. Sebab pajak dan zakat memiliki dasar pengenaan, ketentuan dan mekanisme perhitungan yang berbeda.
Tarif pajak penghasilan juga tidak dapat digeneralisasikan sebagai satu tarif yang sama bagi seluruh ASN/TNI/Polri/BUMN/D. Karena itu, gagasan yang lebih kuat adalah: zakat tetap dihitung berdasarkan ketentuan syariah, sedangkan pajak dihitung berdasarkan ketentuan perpajakan. Keduanya dibayarkan melalui satu sistem administrasi yang terintegrasi.
Pajak merupakan instrumen utama negara untuk memperoleh penerimaan guna menjalankan fungsi pemerintahan dan pembangunan. Pajak juga digunakan untuk berbagai kebutuhan publik seperti penyelenggaraan pemerintahan, pelayanan publik, pembangunan infrastruktur, pendidikan, kesehatan, perlindungan sosial, keamanan dan pertahanan, pembangunan ekonomi, serta berbagai program pembangunan lainnya. Dengan demikian, pajak mempunyai dimensi kewarganegaraan dan kenegaraan.
Adapun zakat mempunyai dimensi ibadah sekaligus sosial. Al-Qur’an telah menetapkan kelompok penerima zakat atau asnaf, sebagaimana disebutkan dalam QS. At-Taubah ayat 60. Karena itu, dana zakat memiliki karakter khusus dan tidak dapat diperlakukan sama dengan penerimaan pajak.
Zakat idealnya diarahkan untuk memperkuat kelompok masyarakat yang rentan/membutuhkan, terutama fakir dan miskin, melalui pendekatan konsumtif maupun produktif.
Dalam jangka panjang, dapat dikaji model tax credit atau mekanisme lain yang memberikan pengakuan lebih kuat terhadap pembayaran zakat sehingga tidak menimbulkan persepsi beban ganda. Dengan demikian, fokus kebijakan bukan sekadar “mengurangi pajak”, melainkan: memberikan pengakuan, kemudahan dan integrasi terhadap dua kewajiban yang berbeda.
Manfaat Integrasi Zakat dan Pajak
Jika dirancang dengan benar, integrasi pembayaran zakat dan pajak dapat memberikan sejumlah manfaat. Manfaat bagi masyarakat misalnya administrasi lebih sederhana, pembayaran lebih mudah, kepastian penyaluran, meningkatkan kepercayaan, zakat lebih terarah. Sedangkan manfaat bagi negara antara lain penerimaan pajak tetap terjaga, data sosial ekonomi lebih baik, program pengentasan kemiskinan lebih terintegrasi, mengurangi tumpang tindih bantuan, memperkuat pembangunan manusia.
Sementara manfaat bagi BAZNAS/LAZ diantaranya penghimpunan zakat meningkat, sistem pembayaran lebih mudah, basis data muzaki dan mustahik semakin baik, program lebih terukur.
Adapun bagi mustahik manfaatnya bisa untuk pemenuhan kebutuhan dasar, pendidikan, kesehatan, pemberdayaan ekonomi, pelatihan keterampilan, modal usaha, sanitasi, akses air bersih, perbaikan kualitas gizi, pengurangan stunting, rumah layak, serta program pemberdayaan lainnya sepanjang sesuai dengan ketentuan syariah dan penerima manfaatnya termasuk kelompok yang berhak menerima zakat. Dengan demikian, zakat dapat menjadi salah satu instrumen penting dalam memutus rantai kemiskinan.
Dengan model tersebut, masing-masing lembaga tetap mempunyai kewenangan. Negara mengelola pajak melalui sistem keuangan negara, BAZNAS/LAZ mengelola zakat sesuai prinsip syariah dan ketentuan peraturan per-UU-an. Sistem integrasi zakat dan pajak berfungsi sebagai “jembatan administrasi dan data”, bukan sebagai lembaga baru yang mencampur dana.