
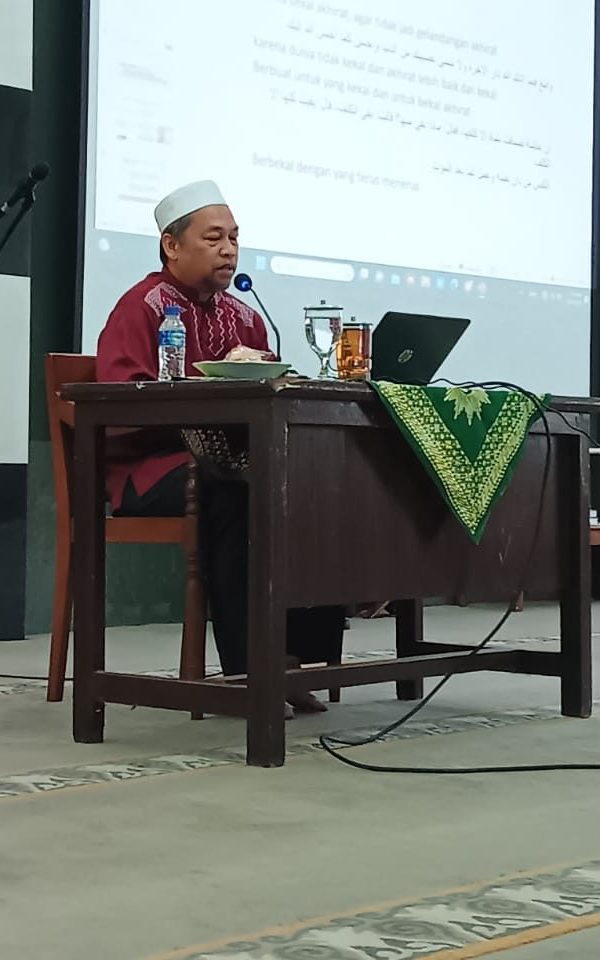
MUHAMMADIYAHSEMARANGKOTA.ORG, SEMARANG – Wakaf uang adalah bentuk amalan keagamaan yang telah lama dilakukan oleh umat Muslim di seluruh dunia. Wakaf uang didefinisikan sebagai penyerahan sejumlah uang atau harta benda lainnya untuk kepentingan umum, dengan tujuan meningkatkan kesejahteraan masyarakat secara keseluruhan.
Ustadz Dr. H. Ahmad Furqon Lc.M.A. ketika menjadi narasumber kajian Ahad pagi majelis tabligh PDM kota Semarang menjelaskan bahwa wakaf merupakan sarana dan modal yang amat penting dalam memajukan perkembangan agama. Dalam sejarah peradaban Islam, sejak awal di-tasyrik-kannya, wakaf telah memiliki peran yang sangat penting dalam langkah-langkah meningkatkan kesejahteraan sosial umat Islam pada masa itu dan masa-masa selanjutnya. Hal ini disebabkan bahwa prinsip wakaf adalah memadukan dimensi ketakwaan dan kesejahteraan. Terbukti bahwa manfaat wakaf, pada masa keemasan Islam, telah melahirkan ilmuwan-ilmuwan tersohor dan kemajuan ilmu pengetahuan yang sangat pesat.
Lebih lanjut, wakaf uang dapat dipandang sebagai salah satu bentuk amal yang mirip dengan shadaqah. Hanya saja diantara keduanya terdapat perbedaan. Dalam shadaqah, baik substansi (asset) maupun hasil/manfaat yang diperoleh dari pengelolaannya, seluruhnya dipindahtangankan kepada yang berhak menerimanya. Sedangkan dalam wakaf, yang dipindahtangankan hanya hasil/manfaatnya, sedangkan substansi/assetnya tetap dipertahankan. Kemudian, juga ada perbedaan antara wakaf dan hibah. Dalam hibah, substansi/assetnya dapat dipindahtangankan dari seseorang kepada orang lain tanpa ada persyaratan. Sementara itu dalam wakaf ada persyaratan penggunaan yang ditentukan oleh wakif (pemberi Wakaf).
Sebagaimana firman Allah SWT dalam surat Al-Baqarah ayat 267 :
يٰٓاَيُّهَا الَّذِيْنَ اٰمَنُوْٓا اَنْفِقُوْا مِنْ طَيِّبٰتِ مَا كَسَبْتُمْ وَمِمَّآ اَخْرَجْنَا لَكُمْ مِّنَ الْاَرْضِ ۗ وَلَا تَيَمَّمُوا الْخَبِيْثَ مِنْهُ تُنْفِقُوْنَ وَلَسْتُمْ بِاٰخِذِيْهِ اِلَّآ اَنْ تُغْمِضُوْا فِيْهِ ۗ وَاعْلَمُوْٓا اَنَّ اللّٰهَ غَنِيٌّ حَمِيْدٌ
Artinya : Wahai orang-orang yang beriman! Infakkanlah sebagian dari hasil usahamu yang baik-baik dan sebagian dari apa yang Kami keluarkan dari bumi untukmu. Janganlah kamu memilih yang buruk untuk kamu keluarkan, padahal kamu sendiri tidak mau mengambilnya melainkan dengan memicingkan mata (enggan) terhadapnya. Dan ketahuilah bahwa Allah Mahakaya, Maha Terpuji.
Ayat di atas menganjurkan agar orang yang beriman mau menyisihkan sebagian hartanya untuk kepentingan masyarakat dan wakaf adalah salah satu cara menginfakkan sebagian harta untuk kemaslahatan umat.
Muncul dan berkembangannya lembaga-lembaga keuangan syari’ah dengan prinsip kerja sama bagi hasil, prinsip jual beli, dan prinsip sewa menyewa. Maka semakin mempermudah pengelola wakaf (nadzir) selaku manajemen investasi untuk menginvestasikan dana-dana wakaf yang terhimpun sesuai dengan prinsip-prinsip syariat Islam. Adapun diantara bentuk-bentuk investasi yang dapat dilakukan oleh pengelola wakaf (nadzir) ialah sebagai berikut:
1. Investasi Mudharabah
Investasi mudharabah merupakan salah satu alternatif yang ditawarkan oleh produk keuangan syari’ah guna mengembangkan harta wakaf. Salah satu contoh yang dapat dilakukan oleh pengelola wakaf dengan sistem ini ialah membangkitkan sektor usaha kecil dan menengah dengan memberikan modal usaha kepada petani gurem, para nelayan, pedagang kecil dan menengah (UKM). Dalam hal ini pengelola wakaf uang berperan sebagai shohibul mal (pemilik modal) yang menyediakan modal 100% dari usaha/proyek dengan sistem bagi hasil.
2. Investasi Musyarakah
Alternatif investasi lainnya ialah investasi dengan sistem musyarakah. Investasi ini hampir sama dengan investasi mudharabah. Hanya saja pada investasi musyarakah ini risiko yang ditanggung oleh pengelola wakaf lebih sedikit, oleh karena modal ditanggung secara bersama oleh dua pemilik modal atau lebih. Investasi ini memberikan peluang bagi pengelola wakaf untuk menyertakan modalnya pada sektor usaha kecil menengah yang dianggap memiliki kelayakan usaha namun kekurangan modal untuk mengembangkan usahanya.
3. Investasi Ijarah
Salah satu contoh yang dapat dilakukan dengan sistem investasi ijarah (sewa) ialah mendayagunakan tanah wakaf yang ada. Dalam hal ini pengelola wakaf menyediakan dana untuk mendirikan bagunan diatas tanah wakaf, seperti pusat perbelanjaan (commercial Center), rumah sakit, apartemen dll. Kemudian pengelola harta wakaf menyewakan gedung tersebut hingga dapat menutup modal pokok dan mengambil keuntungan yang dikehendaki.
4. Investasi Murabahah
Dalam investasi murabahah, pengelola wakaf diharuskan berperan sebagai enterpreneur (pengusaha) yang membeli peralatan dan material yang diperlukan melalui suatu kontrak murabahah. Adapun keuntungan dari investasi ini adalah pengelola wakaf dapat mengambil keuntungan dari selisih harga pembelian dan penjualan. Manfaat dari investasi ini ialah pengelola wakaf dapat membantu pengusaha-pengusa kecil yang membutuhkan alat-alat produksi, misalnya tukang jahit yang memerlukan mesin jahit.
Pengelolaan wakaf uang saat ini jelas menunjukkan prospek yang cerah dan memiliki arti strategis sebagai alat menyejahterakan umat yang tidak memperhitungkan jangka waktu dan keuntungan materi bagi yang mewakafkan. Secara Ekonomi, Wakaf uang memiliki potensi yang sangat besar dalam meningkatkan kegiatan ekonomi umat secara mikro dan ekonomi negara secara makro. Bahkan, bila dikelola dengan profesional,manajerial dan transparan, nilainya sungguh amat fantastis dan dapat menjadi alternatif bagi penanggulangan kemiskinan.
Editor : Muhammad Huzein Perwiranagara